Kijk je weleens met een schuin oog naar je spaarsaldo en denk je: wordt dit ooit nog wat? Dat gevoel is terecht. Met een spaarrente die al jaren achterblijft bij de prijsstijgingen, verliest je geld op de bank stilletjes zijn koopkracht. Steeds meer mensen zoeken daarom een alternatief dat wél meebeweegt met de inflatie. Vastgoed is daarbij optie waarmee al veel geëxperimenteerd is en als je verder kijkt dan de Nederlandse grens, zijn er genoeg kansen om je vermogen te beschermen en tegelijkertijd iets tastbaars in bezit te hebben.
Waarom buitenlands vastgoed aantrekkelijk is
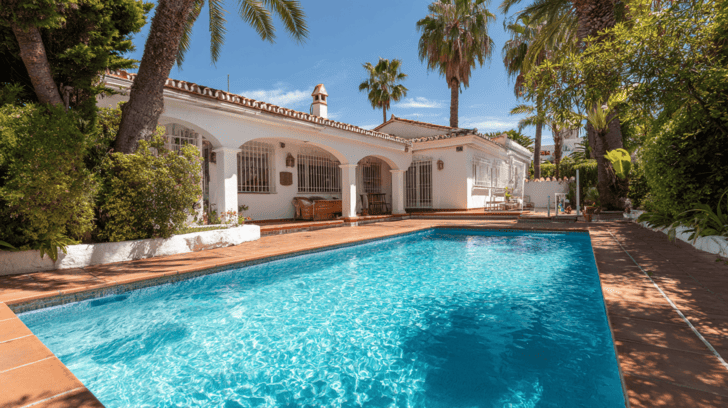
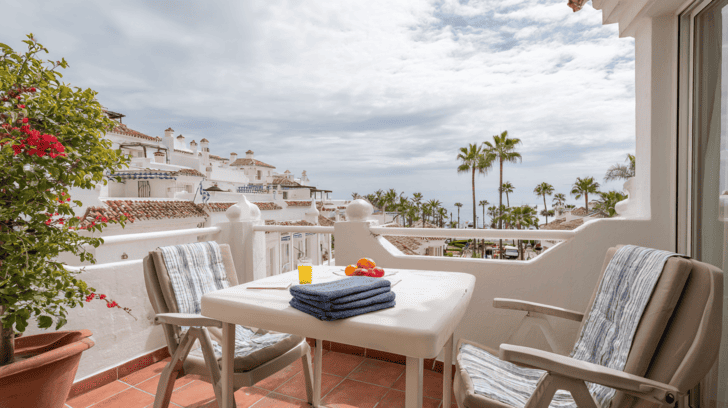
De Nederlandse woningmarkt is krap, duur en de regels voor verhuurders worden steeds strenger. Daardoor wordt het voor particuliere beleggers lastiger om hier rendabel te starten. Kijk je richting Zuid-Europa, dan liggen de kaarten anders. Zo is investeren vakantiewoning Spanje voor veel Nederlanders een serieuze optie, simpelweg omdat het land het hele jaar door toeristen trekt, zelfs buiten het hoogseizoen. Die aanhoudende vraag zorgt voor een stabielere bezetting dan je bij een puur seizoensgebonden bestemming zou verwachten.
Hoe werkt het: zelf gebruiken én verhuren
Het fijne aan een woning in het buitenland is dat je hem voor twee dingen tegelijk kunt inzetten. Je hebt een eigen plek voor vakanties met familie of vrienden en de rest van het jaar kun je de woning gewoon verhuren. Die verhuur levert een extra inkomstenstroom op en huurprijzen worden doorgaans jaarlijks bijgesteld. Dat betekent dat je inkomsten in principe meebewegen met de inflatie. Daarmee blijft de daadwerkelijke waarde van je inkomsten beter op peil dan bij geld dat op een spaarrekening blijft staan. Dat maakt vastgoed een van de meest inflatiebestendige beleggingen.
Wat levert het écht op?
Voordat je serieus op zoek gaat naar een makelaar in het buitenland, is het verstandig om eerst goed te rekenen. Een aankoopprijs en een gemiddelde nachtprijs zeggen namelijk niet het hele verhaal. Hier komen lokale belasting, onderhoud, schoonmaak en eventuele beheerkosten nog bij. Dit zijn kosten die makelaars in hun verkooppraatje nogal eens onderbelichten, terwijl ze samen zomaar tien tot twintig procent van je bruto-inkomsten kunnen opslokken. Denk ook aan wisselende bezetting per seizoen en aan beheerkosten als je de verhuur liever uit handen geeft. Bereken daarom altijd eerst het rendement vakantiewoning en breng die cijfers objectief in kaart. Zo neem je een beslissing op basis van feiten in plaats van een optimistische inschatting, en voorkom je dat je achteraf voor onaangename verrassingen komt te staan.
Waardestijging op de lange termijn
Naast de lopende huurinkomsten kan een woning in het buitenland ook in waarde stijgen. Zeker op populaire toeristische locaties, waar de ruimte om te bouwen beperkt is, ligt een prijsstijging over meerdere jaren voor de hand. Verkoop je de woning na verloop van tijd, dan pluk je mogelijk de vruchten van die waardegroei. Dat kun je dan zien als extra buffer bovenop de huurinkomsten die je onderweg al hebt opgebouwd.
Risico’s en fiscale aandachtspunten om in het achterhoofd te houden
Hoe je de aankoop financiert en wat het fiscaal betekent, heeft net zoveel invloed op je rendement als de huurinkomsten zelf. De meeste Nederlandse banken financieren namelijk geen buitenlands vakantiehuis. Kijk daarom naar een lokale hypotheekverstrekker of kijk hoever je met eigen middelen komt. De voorwaarden verschillen flink per land, dus doe goed je onderzoek voordat je een markt wilt betreden. Vergeet ook niet dat de woning voor de Belastingdienst gewoon mee blijft tellen in box 3, zelfs al ligt hij in Spanje of Portugal. Een belastingverdrag voorkomt dubbele belasting, maar stelt je niet vrij van de Nederlandse vermogensbelasting. Reken deze kosten dus altijd mee als je wilt investeren in een vakantiewoning in het buitenland, zodat je niet achteraf voor een verrassing staat. Bovendien kunnen wisselkoersen, lokale regelgeving en leegstand buiten het hoogseizoen je rendement drukken. Reken dus altijd met een realistisch scenario in plaats van de beste-caseprognose van een makelaar.
Inhoud
Uitgelichte artikelen

De invloed van inflatie op onze bestedingspatronen


Beleggen in edelmetalen is slim in onzekere tijden


Beste ETF’s DEGIRO kernselectie in 2026
Over de auteur
Rens Vestjens
Ik ben geen econoom. Geen financieel adviseur. Geen crypto-miljonair. Wat dan wel? Iemand die, net als jij misschien, dacht: “Hoe kan ik blijven genieten van kleine dingen, zonder dat geld telkens in de weg zit?” Op indeflatie.nl schrijf ik niet als econoom in driedelig pak, maar als nieuwsgierige Nederlander met een gezonde interesse in geld en slimme verdienmodellen. Ik ben iemand d...
Alle artikelen van Rens Vestjens